Deux usines appartenant à la même société peuvent avoir accès à des dispositifs de financement différents. Leur localisation, leurs équipements et la nature des projets influencent les possibilités de soutien public. À l’inverse, certains critères, comme la taille de l’entreprise ou ses liens capitalistiques, peuvent être appréciés à une échelle plus large que celle d’un établissement.
Pour identifier les aides pertinentes, la méthode consiste à croiser les caractéristiques de chaque implantation avec celles de son investissement, puis à confronter les résultats aux conditions des financeurs. Cette approche permet de constituer une liste argumentée de dispositifs potentiellement accessibles, sans confondre présélection et droit à une subvention.
Distinguer les établissements avant de rechercher les aides
Pour organiser les recherches par site, il faut distinguer le SIREN de l’entreprise et le SIRET de chaque implantation : les règles d’identification des établissements établies par l’Insee permettent de constituer ce premier inventaire sans confondre lieu d’activité et bénéficiaire juridique.
En France, le SIREN comporte neuf chiffres et identifie l’unité légale. Le SIRET en comporte quatorze : il reprend le SIREN et ajoute cinq chiffres propres à l’établissement. Une entreprise disposant de plusieurs sites possède ainsi plusieurs identifiants d’établissement, sans que chacun devienne nécessairement une société indépendante.
La première opération consiste à établir une fiche pour chaque implantation, avec son SIRET, son adresse précise, sa commune, son activité réelle et la société qui porte juridiquement l’investissement. Il faut également identifier le responsable opérationnel du projet et vérifier si le bâtiment ou les équipements appartiennent à l’entreprise, sont loués ou relèvent d’une autre structure.
Cette distinction est décisive : le SIRET localise l’établissement, mais ne suffit pas à identifier le bénéficiaire admis par une aide. Pour chaque dispositif, consignez séparément l’établissement où l’investissement est réalisé (adresse et SIRET), l’unité légale qui porte la demande (raison sociale et SIREN) et le périmètre retenu par le règlement pour apprécier la taille de l’entreprise et les liens avec d’autres entités. Vérifiez ces trois niveaux dans les conditions du dispositif ; le code APE et l’adresse restent des indices de recherche, non des preuves d’éligibilité.
Qualifier les investissements propres à chaque site
Lorsqu’une entreprise modernise une usine et développe une autre implantation, les projets ne mobilisent pas nécessairement les mêmes financements : dépenses, localisation et conditions du bénéficiaire doivent être examinées séparément. ACSIO Conseil accompagne la recherche des aides publiques et le montage des demandes ; pour organiser cette analyse et les démarches auprès des financeurs, prenez un rendez-vous avec un expert.
Avant de rechercher les dispositifs, chaque investissement doit être décrit à partir de son objectif concret. L’acquisition d’une ligne de production, l’agrandissement d’un atelier, l’installation d’équipements économes en énergie, un projet de décarbonation ou le développement d’une technologie innovante ne répondent pas nécessairement aux mêmes critères de financement.
Pour chaque projet, précisez les équipements concernés, les dépenses envisagées, le calendrier prévisionnel, le lieu de réalisation et les résultats attendus. Une opération de transformation numérique peut ainsi inclure des équipements matériels et des logiciels, mais le règlement d’une aide peut ne financer qu’une partie de ces postes.
Il est également utile de séparer les investissements nouveaux des dépenses courantes : maintenance habituelle, consommables ou charges d’exploitation ne sont pas automatiquement considérés comme des investissements admissibles. La qualification précise des postes évite de consacrer du temps à des dispositifs qui financent un autre type de dépense.
Rechercher les financements aux bons niveaux
La recherche ne doit pas se limiter à la région du siège social. La base nationale des aides décrite par Service Public permet de distinguer les recherches par projet, territoire ou organisme financeur ; ces filtres doivent être appliqués à chaque investissement avant de contrôler les critères d’attribution.
Deux dimensions doivent être examinées séparément : l’autorité qui intervient et la forme du soutien financier. Une aide locale peut prendre la forme d’une subvention, tandis qu’un mécanisme national peut reposer sur un avantage fiscal ou un financement remboursable.
Aides nationales, régionales et locales
Les dispositifs nationaux peuvent concerner plusieurs implantations françaises lorsque leurs conditions sont satisfaites. Les dispositifs régionaux ou locaux dépendent davantage du territoire du projet et des compétences du financeur. Selon les cas, la région, une collectivité ou un organisme public intervient dans l’instruction ou le financement.
La méthode consiste à rechercher d’abord les aides correspondant à l’activité et au projet, puis à vérifier les dispositifs propres à chaque territoire. Le partage des compétences explique pourquoi les interlocuteurs diffèrent selon les investissements. Les missions de la DGE éclairent le rôle de cette administration dans les politiques économiques nationales, sans en faire le guichet de toutes les subventions.
Subventions, prêts et avantages fiscaux
La nature du financement compte autant que son montant potentiel : certains mécanismes diminuent directement le coût d’un investissement, d’autres facilitent son financement ou agissent sur la fiscalité.
| Forme | Mécanisme | Vérification utile |
|---|---|---|
| Subvention | Contribution non remboursable si les obligations sont respectées | Dépenses, plafonds et versement |
| Avance remboursable | Financement à restituer selon les conditions prévues | Échéancier et remboursement |
| Prêt bonifié | Emprunt à conditions financières avantageuses | Coût global et durée |
| Garantie | Couverture d’une partie du risque du prêteur | Prêt concerné et conditions |
| Aide fiscale | Avantage fiscal selon un régime précis | Impôt, assiette et éligibilité |
Contrôler l’adresse du site et les zonages applicables
Le territoire peut modifier les possibilités de soutien à l’investissement. L’ANCT explique ainsi le zonage des établissements en aide à finalité régionale : la localisation doit être confrontée au périmètre réglementaire applicable, puis aux conditions de l’entreprise et du projet.
Les zones d’aide à finalité régionale (AFR) sont définies pour favoriser certains investissements et la création durable d’emplois dans des territoires déterminés. Leur périmètre réglementaire doit être vérifié à la date du projet. Une implantation située dans une zone concernée n’obtient pas automatiquement un financement.
D’autres zonages, comme les zones France ruralités revitalisation (FRR) ou les quartiers prioritaires de la politique de la ville (QPV), peuvent intervenir dans certaines mesures. Leur intérêt dépend toutefois de l’objet du dispositif : une exonération fiscale territoriale ne constitue pas nécessairement une subvention destinée à l’achat d’une machine.
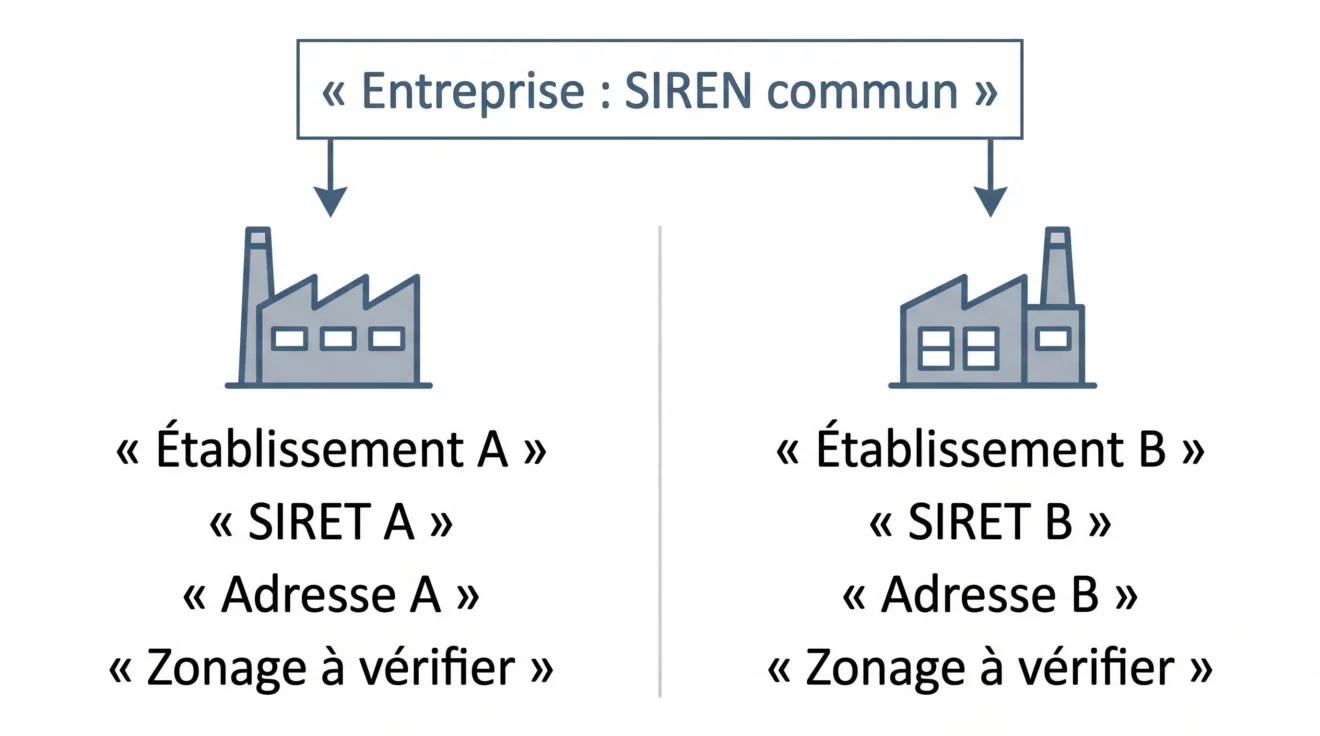
Pour chaque site, relevez donc l’adresse exacte et confrontez-la au zonage en vigueur, puis aux critères du financeur. Deux établissements proches géographiquement peuvent relever de situations différentes : c’est le périmètre officiel applicable au projet qui doit départager les cas, et non une supposition fondée sur leur proximité.
Vérifier les conditions qui peuvent exclure un projet
Une aide repérée devient une piste sérieuse seulement lorsque ses conditions sont comparées aux caractéristiques du bénéficiaire et de l’investissement. La taille de l’entreprise, appréciée selon les règles applicables et parfois avec ses entreprises liées ou partenaires, peut modifier l’accès à certains dispositifs.
Les exclusions sectorielles, les engagements de maintien des équipements ou de l’activité et les exigences de performance constituent également des critères possibles. Il faut lire le règlement propre au dispositif : aucune de ces conditions ne peut être présumée identique pour toutes les aides.
- Identifier le bénéficiaire juridique et sa taille selon le règlement.
- Confirmer le secteur d’activité et les exclusions éventuelles.
- Contrôler l’implantation et les conditions territoriales.
- Comparer les dépenses prévues aux dépenses admissibles.
- Vérifier le dépôt et le calendrier des travaux.
- Examiner les plafonds et les règles de cumul.
- Recenser justificatifs, engagements et échéances.
La délimitation des coûts admissibles mérite une attention particulière. Une aide destinée à l’achat d’un équipement productif peut retenir certaines dépenses directement liées au matériel sans nécessairement couvrir l’ensemble des travaux, installations périphériques ou frais généraux de l’établissement.
Le devis doit donc permettre de distinguer les postes concernés. Ce travail facilite également l’analyse des cumuls : lorsque plusieurs aides portent sur les mêmes coûts, leurs plafonds et leurs règles de combinaison doivent être vérifiés avant toute estimation de financement.
Attention au calendrier : Certains régimes exigent le dépôt de la demande avant le commencement des travaux. Avant de passer commande ou de prendre un engagement irréversible, vérifiez la définition du début de projet et les règles d’effet incitatif applicables au financement recherché.
Construire une matrice d’éligibilité pour piloter les demandes
Une fois les critères recueillis, une matrice commune permet de comparer les établissements sans mélanger leurs dépenses, leurs territoires ou leurs échéances. L’exemple fictif suivant illustre deux investissements d’une même entreprise ; aucune des pistes citées ne constitue une éligibilité confirmée.
| Établissement | Projet | Pistes à examiner | Vérification déterminante |
|---|---|---|---|
| Site A — région A | Nouvelle ligne de production | Aides à l’investissement productif et dispositifs territoriaux | Zonage, taille du bénéficiaire et dépenses admises |
| Site B — région B | Modernisation énergétique | Soutiens à l’efficacité énergétique ou à la décarbonation | Performance attendue, équipements et calendrier |
Les régions A et B représentent ici deux territoires fictifs. Pour chaque ligne réelle, ajoutez le dispositif et son financeur, l’entité bénéficiaire (SIREN), l’établissement concerné (SIRET), le périmètre retenu pour la taille et les liens éventuels, la référence du règlement, les dépenses examinées, les pièces requises, le responsable et l’échéance. Ces champs permettent de comparer des sites sans attribuer automatiquement à chacun une autonomie juridique.
Attribuez ensuite un statut explicite à chaque piste : potentiellement éligible lorsque les critères examinés semblent satisfaits, non éligible lorsqu’une incompatibilité précise est établie, ou à confirmer lorsqu’une condition reste incertaine. Documentez la raison de chaque décision et la date de sa vérification.
Cette organisation permet à la direction financière de coordonner les budgets et les éventuels cumuls, tandis que les responsables locaux fournissent les informations techniques et les justificatifs de leurs investissements. La matrice devient ainsi un instrument de suivi évolutif : lorsqu’un projet change, qu’une dépense est modifiée ou qu’un dispositif évolue, les vérifications concernées peuvent être actualisées sans reprendre toute l’analyse des autres établissements.